

Dagelijkse Uitgaven 4
Michel Carvajal (encodemx)
- 0.0
- 0.00 beoordelingen
- 100.00K
- Downloads
- Free
- Prijs
Screenshots
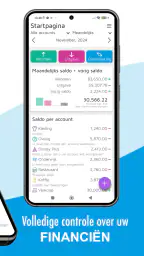
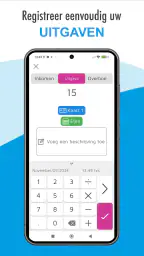
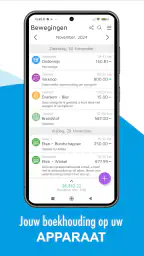
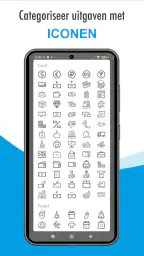
Dagelijkse Uitgaven 4 Voor- en nadelen
Voordelen
- Snel nieuwe uitgaven invoeren, ook onderweg.
- Handige categorieën maken het uitgavenoverzicht overzichtelijk.
- Werkt prettig voor een eenvoudig persoonlijk budget.
- Duidelijke totalen helpen om dagelijkse kosten te bewaken.
- Geschikt voor gebruikers die geen ingewikkelde functies nodig hebben.
Nadelen
- Minder geschikt voor gedeelde huishoudbudgetten.
- Beperkte functies voor uitgebreide financiële analyses.
- Geen vervanging voor professionele boekhoudsoftware.
- Veel handmatige invoer kan bij intensief gebruik tijd kosten.
- Gegevens synchroniseren tussen apparaten is mogelijk beperkt.
 Analyse door All-app
Wie zijn geld beter wil begrijpen zonder meteen in een ingewikkeld boekhoudprogramma te duiken, kan veel hebben aan Dagelijkse Uitgaven 4. Ik heb deze financiële app bekeken vanuit het dagelijkse gebruik: snel een uitgave vastleggen, later terugvinden waar het geld naartoe ging en op een rustige manier meer grip krijgen op vaste gewoonten. De app is gratis te gebruiken, al zijn er uitbreidingen waarvoor bij facturering via Play bedragen van € 2,39 tot € 38,99 kunnen gelden.
Mijn eerste indruk is praktisch in plaats van spectaculair. Dagelijkse Uitgaven 4 probeert niet je bankrekening over te nemen of je financiële leven volledig te automatiseren. De kracht zit juist in het zelf bijhouden van dagelijkse uitgaven. Dat maakt de app geschikt voor mensen die bewuster willen registreren, maar minder vanzelfsprekend voor wie uitsluitend automatische synchronisatie verwacht.
Een rustige financiële app voor handmatig overzicht
De app valt onder financiën en wordt ontwikkeld door Michel Carvajal, ook bekend als encodemx. Hij verscheen op 15 februari 2023 en werkt op apparaten vanaf Android 7.1. Inmiddels hebben meer dan honderdduizend mensen de app geïnstalleerd. Dat zegt op zichzelf niets over mijn persoonlijke ervaring, maar het laat wel zien dat het idee van eenvoudige uitgavenregistratie een duidelijke doelgroep heeft gevonden.
Bij dit soort apps is de belangrijkste vraag niet hoeveel schermen of grafieken erin zitten, maar of je het volhoudt om transacties consequent in te voeren. Dagelijkse Uitgaven 4 voelt vooral nuttig wanneer je er een vaste gewoonte van maakt. Ik zou hem bijvoorbeeld openen na een bezoek aan de supermarkt, wanneer ik contant geld heb gebruikt of aan het einde van de dag om kleine betalingen niet te vergeten.
De korte omschrijving “Dagelijkse Uitgaven 4” vertelt weinig, terwijl de bredere belofte draait om volledige controle over financiën. Ik zou die belofte nuchter interpreteren: de app kan je helpen om je eigen informatie overzichtelijker te maken, maar controle ontstaat pas wanneer je regelmatig registreert en de uitkomsten ook gebruikt om keuzes te maken.
Leesbaarheid en navigatie in de praktijk
Voor mij is bij een uitgavenapp vooral belangrijk dat de route van openen naar opslaan kort blijft. Als het invoeren van een bedrag voelt als een administratieve taak, stel je het snel uit. Dagelijkse Uitgaven 4 past beter bij korte momenten dan bij lange analysesessies. Je voert iets in wanneer het nog vers in je geheugen ligt en kijkt later terug wanneer je wilt ontdekken welke patronen zich herhalen.
Dat eenvoudige uitgangspunt helpt mensen die niet graag met financiële software werken. Je hoeft geen boekhouder te zijn om te begrijpen waarom een lijst met uitgaven nuttig is. Ook iemand die alleen wil weten hoeveel er deze week aan boodschappen, vervoer of kleine aankopen is uitgegeven, kan met zo’n werkwijze beginnen zonder eerst een ingewikkelde methode te leren.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
De keerzijde is dat handmatige registratie discipline vraagt. Ik zou daarom niet wachten tot het einde van de maand. Dan moet je bedragen en momenten uit je geheugen reconstrueren, en juist kleine uitgaven verdwijnen gemakkelijk uit beeld. Een betere werkwijze is om de app als een kort logboek te gebruiken: meteen invoeren, later pas beoordelen.
Voor gebruikers met minder goede leesvaardigheid is de inhoudelijke eenvoud een voordeel, maar financiële schermen blijven afhankelijk van duidelijke tekst en herkenbare bediening. Ik zou de instellingen van het eigen toestel gebruiken om tekst groter of contrastrijker te maken wanneer dat nodig is. Dat kan de leesbaarheid verbeteren, al kan een grotere weergave er ook voor zorgen dat er minder informatie tegelijk op het scherm past.
Wie snel overweldigd raakt door veel cijfers, kan de app beter in kleine stappen gebruiken. Begin bijvoorbeeld met alleen uitgaven registreren en voeg pas later een uitgebreider overzicht toe aan je routine. Zo blijft het doel helder: eerst betrouwbare invoer, daarna pas conclusies.
Motorische en zintuiglijke aandachtspunten
Handmatig geld bijhouden vraagt herhaalde aanrakingen en voldoende precisie. Voor iemand met trillende handen, beperkte vingerbewegingen of moeite met kleine bedieningselementen kan het invoeren van bedragen vermoeiend zijn. Ik zou in zo’n situatie rustig werken, het toestel stabiel neerleggen en de toegankelijkheidsopties van Android benutten. De app zelf moet je niet zien als vervanging voor die systeeminstellingen.
Ook spraakbediening kan in bepaalde omstandigheden helpen, bijvoorbeeld wanneer typen lastig is. Ik kan echter niet aannemen dat iedere invoerstap volledig met spraak werkt. Daarom zou ik vóór een vaste overstap een paar echte transacties testen: een bedrag met decimalen, een korte omschrijving en een correctie achteraf. Juist die kleine handelingen bepalen of de app prettig blijft in dagelijks gebruik.
Voor mensen met een visuele beperking is niet alleen tekstgrootte belangrijk, maar ook de manier waarop informatie wordt onderscheiden. Een overzicht dat uitsluitend op kleur of op kleine visuele verschillen leunt, kan minder bruikbaar zijn. Daarom zou ik de app eerst samen met de eigen schermlezer en vergrotingsfunctie proberen. Als essentiële knoppen of velden niet goed worden voorgelezen, ontstaat er een praktische grens die geen categorie-indeling kan oplossen.
Voor gebruikers die gevoelig zijn voor drukke schermen heeft de beperkte, doelgerichte insteek juist een mogelijke plus. Een uitgavenapp hoeft niet voortdurend meldingen, beelden of complexe dashboards te tonen om waardevol te zijn. Ik vind het prettig wanneer een financiële handeling niet aanvoelt als een spel of als een verkooppresentatie. Tegelijk blijft de ervaring persoonlijk afhankelijk van toestel, scherminstellingen en de manier waarop de app informatie ordent.
Een concreet voorbeeld: iemand met beperkte handkracht kan ervoor kiezen om uitgaven niet meerdere keren per dag in te voeren, maar op twee vaste momenten. Dat vermindert het aantal onderbrekingen, maar vergroot het risico dat een betaling wordt vergeten. De beste oplossing is dan niet automatisch “vaker” of “minder vaak”, maar een ritme dat lichamelijk haalbaar én financieel betrouwbaar is.
Gebruik in verschillende dagelijkse situaties
Dagelijkse Uitgaven 4 komt het meest tot zijn recht bij situaties waarin je zelf zicht wilt houden op geldstromen. Denk aan een student die wil controleren hoeveel kleine aankopen er in een week ontstaan, een gezin dat contante uitgaven wil volgen of iemand die na een verhuizing tijdelijk extra scherp op het budget moet letten.
Stel dat ik op zaterdag boodschappen doe, onderweg koffie koop en later parkeergeld betaal. Als ik alleen de grote betaling onthoud, lijkt mijn dag goedkoper dan hij werkelijk was. Door alle drie de bedragen vast te leggen, ontstaat een realistischer beeld. De waarde zit dan niet in één registratie, maar in het totaalbeeld dat na enkele dagen zichtbaar wordt.
De app kan ook handig zijn voor mensen die meerdere soorten uitgaven door elkaar halen. Wanneer geld uit verschillende bronnen komt of wanneer een huishouden zowel contant als digitaal betaalt, helpt een eigen overzicht om niet volledig afhankelijk te zijn van bankafschriften. Ik zou daarbij wel een vaste afspraak maken over wie welke uitgave invoert. Anders krijg je een overzicht dat netjes oogt maar niet volledig is.
Op reis kan handmatige registratie eveneens nuttig zijn, vooral wanneer je uitgaven in een andere valuta of met verschillende betaalmethoden doet. Ik zou dan extra zorgvuldig controleren of bedragen en omschrijvingen consequent worden ingevoerd. Een app kan geen slordige invoer automatisch veranderen in betrouwbare informatie.
Voor ouderen die hun financiën zelfstandig willen blijven volgen, kan de overzichtelijke insteek aantrekkelijk zijn. Toch zou ik de eerste inrichting samen met een vertrouwd persoon doen wanneer knoppen, termen of instellingen onzeker aanvoelen. Daarna kan de dagelijkse handeling vaak eenvoudiger zijn dan het werken met meerdere bankapps en losse notities, maar dat moet per gebruiker worden getest.
Ook voor mantelzorgsituaties is het belangrijk om realistisch te blijven. De app kan een persoonlijk hulpmiddel zijn om uitgaven te noteren, maar ik zou geen gevoelige financiële gegevens delen zonder duidelijke afspraken. Wie samenwerkt aan een budget, moet bovendien voorkomen dat twee mensen dezelfde aankoop registreren of dat iemand vergeet welke informatie al is bijgewerkt.
Handige werkwijzen die niet meteen voor de hand liggen
Mijn eerste praktische tip is om de app niet alleen te gebruiken wanneer je al bezorgd bent over geld. Juist een normale week geeft een eerlijker uitgangspunt. Als je pas begint na een dure periode, zie je vooral uitzonderingen en kun je verkeerde conclusies trekken over je gewone gedrag.
Een tweede tip is om omschrijvingen kort maar herkenbaar te houden. “Betaling” helpt later nauwelijks. Een aanduiding als “lunch werk” of “boodschappen weekend” maakt een terugblik veel bruikbaarder zonder dat je lange notities hoeft te typen. Dit is vooral belangrijk voor mensen die moeite hebben met veel tekst: een paar vaste woorden kunnen de mentale belasting verlagen.
Een derde inzicht is dat je niet iedere uitgave op dezelfde manier hoeft te bekijken. Een eenmalige aankoop, een terugkerende rekening en een impulsieve kleine betaling hebben een andere betekenis. Gebruik de app daarom niet alleen om op te tellen, maar ook om te vragen: welke bedragen komen steeds terug, welke zijn incidenteel en welke verrassen mij telkens opnieuw?
Een vierde nuttige aanpak is het plannen van een korte terugblik op een moment waarop je rustig bent, niet wanneer je haast hebt bij de kassa. Tijdens zo’n terugblik kun je fouten herstellen en beslissen of je je gedrag wilt aanpassen. De app wordt daarmee meer dan een digitaal kladblok, zonder dat je meteen een volledig financieel plan hoeft te maken.
Ten slotte zou ik vooraf bedenken wat “geslaagd gebruik” betekent. Voor de ene persoon is dat minder vergeten uitgaven; voor een ander is het weten hoeveel ruimte er nog is voor boodschappen. Zonder zo’n doel kun je eindeloos registreren zonder dat de informatie tot een beslissing leidt.
Waar de app minder goed past
De grootste beperking is tegelijk het fundament: je moet zelf gegevens invoeren. Wie een oplossing zoekt die automatisch banktransacties verzamelt, rekeningen categoriseert en financiële bewegingen op één plek samenbrengt, zal waarschijnlijk meer hebben aan een bankapp of een gespecialiseerde budgetdienst. Dagelijkse Uitgaven 4 is eerder een persoonlijk registratiesysteem dan een automatische financiële cockpit.
Ook mensen met zeer complexe huishoudfinanciën moeten hun verwachtingen temperen. Wanneer je meerdere rekeningen, leningen, gezamenlijke budgetten of uitgebreide rapportages nodig hebt, kan een eenvoudige uitgavenapp te beperkt aanvoelen. In dat geval is een spreadsheet of uitgebreider financieel programma mogelijk geschikter, vooral wanneer meerdere personen tegelijk moeten samenwerken.
Er is ook een gedragsmatige drempel. Als je regelmatig vergeet om transacties vast te leggen, wordt het overzicht onbetrouwbaar. Dat is niet per se een fout in de app, maar wel een belangrijk gebruiksrisico. Ik zou daarom eerst een week testen voordat ik mijn financiële beslissingen volledig op de geregistreerde bedragen baseer.
De gratis toegang verlaagt de drempel om te beginnen. Tegelijk kunnen extra mogelijkheden via in-app aankopen lopen, met bedragen die bij Play-facturering uiteenlopen van € 2,39 tot € 38,99. Ik zou pas betalen nadat de basisroutine werkt. Anders koop je misschien uitbreidingen voor een methode die je in de praktijk niet volhoudt.
De leeftijdsclassificatie PEGI 3 maakt duidelijk dat de app niet als inhoudelijk zware of volwassen entertainmenttoepassing wordt ingedeeld. Voor financieel gebruik zegt dat echter niet dat kinderen zelfstandig financiële beslissingen moeten nemen. Bij jonge gebruikers zou ik begeleiding van een ouder of verzorger vanzelfsprekend vinden, zeker wanneer echte uitgaven worden besproken.
Voor wie ik hem zou aanraden
Ik zou Dagelijkse Uitgaven 4 aanraden aan iemand die vooral behoefte heeft aan overzicht en bereid is om zelf gegevens bij te houden. Het is een goede kandidaat voor wie kleine betalingen vaak onderschat, contant geld gebruikt of een eenvoudige eerste stap zoekt richting budgetbewustzijn.
De app past ook bij mensen die liever zelf bepalen welke informatie ze noteren dan dat een automatische dienst voortdurend financiële gegevens verzamelt. Die controle vraagt meer werk, maar kan voor sommige gebruikers juist rust geven. Je ziet alleen wat je zelf bewust toevoegt en kunt je eigen manier van ordenen aanhouden.
Ik zou hem minder snel aanraden aan iemand die vooral gemak zoekt. Als je verwachting is dat transacties vanzelf binnenkomen, dan kan handmatige invoer frustrerend worden. Hetzelfde geldt voor gebruikers die direct uitgebreide analyses, gedeelde huishoudfuncties of een volledig beeld van meerdere financiële producten nodig hebben.
Voor toegankelijk gebruik zou ik niet alleen naar de app kijken, maar naar de combinatie van app, toestel en persoonlijke routine. Een gebruiker met motorische beperkingen kan baat hebben bij grotere systeeminstellingen en een vast invoermoment. Iemand met visuele beperkingen moet eerst nagaan of vergroting en schermlezer voldoende samenwerken met de bediening. Die proef is belangrijker dan een algemene belofte over gebruiksgemak.
Mijn inclusieve eindoordeel
Dagelijkse Uitgaven 4 is geen wondermiddel voor geldproblemen, maar wel een bruikbaar hulpmiddel voor wie financiële gewoonten zichtbaar wil maken. Ik waardeer vooral de directe insteek: zelf registreren, later terugkijken en op basis daarvan betere keuzes proberen te maken. De app kan daardoor minder intimiderend zijn dan uitgebreide budgetsoftware.
De toegankelijkheid is vooral afhankelijk van de eenvoud van de taak en van de instellingen van het apparaat. Voor sommige mensen betekent dat een lage instap; voor anderen blijven kleine invoervelden, herhaalde handelingen of een gebrek aan automatische gegevensimport echte barrières. Ik zou daarom beginnen met een korte proefperiode en niet meteen een ingewikkeld financieel systeem vervangen.
Mijn advies aan een vriend zou zijn: probeer de gratis basis eerst met een duidelijk doel, bijvoorbeeld een week lang alle kleine uitgaven vastleggen. Controleer daarna of je het overzicht begrijpt, of de invoer lichamelijk en zintuiglijk haalbaar is en of de app je werkelijk helpt beslissen. Als dat lukt, kan Dagelijkse Uitgaven 4 een rustige en persoonlijke manier worden om meer grip te krijgen. Als je juist automatische synchronisatie of samenwerking nodig hebt, kies dan liever een alternatief dat daarop is gebouwd.
De huidige versie is 4.207.G. Voor een gratis financiële app met een brede leeftijdsclassificatie en ondersteuning vanaf Android 7.1 vind ik dat een toegankelijke start, zolang je accepteert dat de kwaliteit van je overzicht direct samenhangt met de volledigheid van je eigen invoer. De belangrijkste winst zit niet in het verzamelen van zoveel mogelijk cijfers, maar in een overzicht dat je daadwerkelijk kunt lezen, gebruiken en volhouden.
Veelgestelde vragen
Wat is Dagelijkse Uitgaven 4 en waarvoor kan ik de app gebruiken?
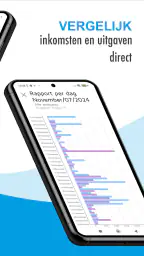
Dagelijkse Uitgaven 4 is een app waarmee je dagelijkse inkomsten en uitgaven overzichtelijk kunt bijhouden. Je kunt bedragen registreren, categorieën gebruiken en je financiële gewoonten beter bekijken. De toepassing is vooral handig voor mensen die meer controle willen krijgen over hun budget, vaste lasten en kleine aankopen, zonder een ingewikkeld boekhoudprogramma nodig te hebben.
Is Dagelijkse Uitgaven 4 geschikt voor beginners?
Ja, de app is over het algemeen geschikt voor beginners die op een eenvoudige manier hun geldzaken willen organiseren. De basis bestaat uit het toevoegen van inkomsten en uitgaven, waarna je een duidelijker beeld krijgt van je financiële situatie. Wel kan het even duren voordat je gewend bent aan alle functies, vooral wanneer je meerdere categorieën of terugkerende betalingen wilt instellen.
Kan ik mijn uitgaven categoriseren en financiële overzichten bekijken?
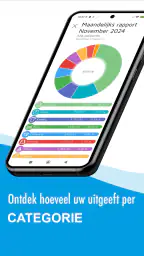
Dagelijkse Uitgaven 4 biedt functies om uitgaven volgens categorieën te ordenen, bijvoorbeeld boodschappen, vervoer, abonnementen of vrije tijd. Daardoor kun je gemakkelijker zien waar je geld naartoe gaat. Afhankelijk van de gebruikte versie kunnen er ook totalen, samenvattingen of grafische overzichten beschikbaar zijn. Controleer na installatie welke rapportagefuncties jouw apparaat ondersteunt.
Worden mijn gegevens automatisch gesynchroniseerd of opgeslagen in de cloud?
Voordat je de app intensief gebruikt, is het verstandig om na te gaan hoe Dagelijkse Uitgaven 4 met je gegevens omgaat. Niet iedere versie ondersteunt automatische synchronisatie tussen apparaten of cloudback-ups. Wanneer je veel financiële gegevens invoert, moet je daarom controleren of exporteren, back-ups of herstelmogelijkheden beschikbaar zijn. Zo voorkom je dat je administratie verloren gaat bij een toestelwissel.
Is Dagelijkse Uitgaven 4 gratis en zijn er beperkingen of advertenties?
De beschikbaarheid en prijs van Dagelijkse Uitgaven 4 kunnen verschillen per platform, regio en appversie. Sommige functies kunnen gratis zijn, terwijl extra mogelijkheden, advertenties of een betaalde upgrade van toepassing kunnen zijn. Bekijk daarom de informatie in de Google Play Store of App Store voordat je downloadt. Let ook op eventuele in-app-aankopen en de voorwaarden van een abonnement.


